தங்கத்தின் விலை மேலும் சரிந்தால், நகைக் கடன் பெற்றவர்கள் எதிர்கொள்ளக்கூடிய சிக்கல்கள் என்னென..?
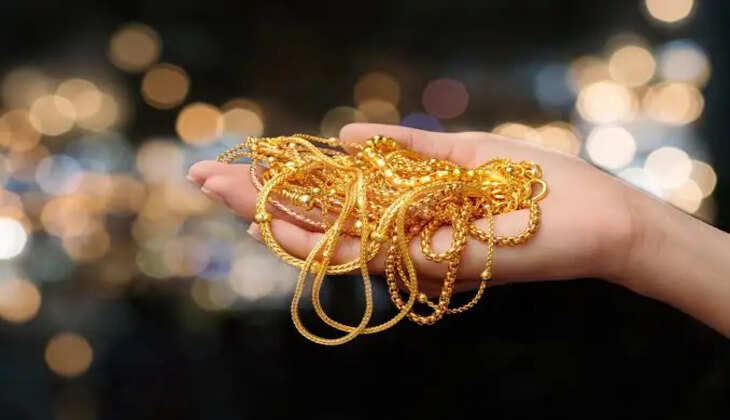
தங்கத்தின் விலை கடந்த இரண்டு வாரங்களில் சவரனுக்கு சுமார் ₹11,240 வரை சரிந்துள்ளது நகை பிரியர்களுக்கு மகிழ்ச்சியை அளித்துள்ளது. சென்னையில் ஆபரணத் தங்கத்தின் விலை இந்த மாத உச்சத்திலிருந்து கணிசமாகக் குறைந்து விற்பனையாகி வருகிறது.
ஆனால், தங்கம் விலை தொடர்ச்சியாகச் சரிவது நகை வாங்குவோருக்குச் சாதகமாக இருந்தாலும், ஏற்கெனவே நகைக் கடன் பெற்றவர்களுக்குப் பல்வேறு நிதிச் சிக்கல்களை உருவாக்கும் அபாயம் உள்ளது. இந்திய ரிசர்வ் வங்கியின் (RBI) கடன் விதிமுறைகளின்படி, தங்கத்தின் விலை மேலும் சரிந்தால் நகைக் கடன் வாங்கியவர்கள் எதிர்கொள்ளக்கூடிய முக்கியப் பிரச்சனைகள் என்னென்ன என்பதை விரிவாகப் பார்க்கலாம்.
1. 'மார்ஜின் கால்' (Margin Call) மற்றும் கூடுதல் பணம் செலுத்தும் நெருக்கடி
வங்கிகள் மற்றும் நிதி நிறுவனங்கள் நீங்கள் அடமானம் வைக்கும் தங்கத்தின் அன்றைய சந்தை மதிப்பில் ஒரு குறிப்பிட்ட சதவீதத்தை மட்டுமே கடனாக வழங்கும். இதனை 'கடன்-மதிப்பு விகிதம்' (Loan-to-Value - LTV) என்பார்கள். ரிசர்வ் வங்கியின் 2026-ஆம் ஆண்டு புதிய வழிகாட்டுதல்களின்படி:
-
₹2.5 லட்சம் வரையிலான கடன்களுக்கு அதிகபட்சம் 85% வரையும்,
-
₹2.5 லட்சம் முதல் ₹5 லட்சம் வரையிலான கடன்களுக்கு 80% வரையும்,
-
₹5 லட்சத்திற்கு மேற்பட்ட கடன்களுக்கு 75% வரையும் கடன் வழங்கப்படுகிறது.
கடந்த இரண்டு வாரங்களில் சவரனுக்கு ₹11,240 குறைந்தது போலத் தங்கத்தின் விலை மேலும் கடுமையாகச் சரியும்போது, நீங்கள் அடமானம் வைத்த நகையின் மதிப்பு குறையும்; ஆனால் நீங்கள் திருப்பிச் செலுத்த வேண்டிய கடன் தொகை மாறாது. இதனால் LTV விகிதம் நிர்ணயிக்கப்பட்ட உச்சவரம்பைத் தாண்டிவிடும். இத்தகைய சூழலில், வங்கிகள் உங்களுக்கு 'மார்ஜின் கால்' (Margin Call) நோட்டீஸ் அனுப்பும். அதாவது, குறைந்த மதிப்பை ஈடுகட்ட கடனில் ஒரு பகுதியை உடனடியாகத் திருப்பிச் செலுத்த வேண்டும் அல்லது கூடுதலாக வேறு தங்க நகைகளை அடமானமாக வைக்க வேண்டும் என வங்கி நிபந்தனை விதிக்கும்.
2. நகை ஏலம் விடப்படும் அபாயம் (Auction Risk)
தங்கம் விலை சரிந்த உடனேயே வங்கிகள் நகைகளை ஏலம் விடாது. ஆனால், வங்கி அனுப்பும் 'மார்ஜின் கால்' நோட்டீஸுக்குப் பிறகும், குறிப்பிட்ட கால அவகாசத்திற்குள் நீங்கள் கூடுதல் பணத்தையோ அல்லது கூடுதல் நகையையோ செலுத்தத் தவறினால், வங்கிகளுக்கு அந்த நகையை ஏலம் விடுவதற்கான சட்டப்பூர்வ உரிமை உள்ளது.
மேலும், நகை ஏலம் விடப்படும்போது சந்தையில் தங்கத்தின் விலை குறைவாக இருந்தால், ஏலத் தொகை உங்கள் கடன் மற்றும் வட்டியை விடக் குறைவாகப் போக வாய்ப்புள்ளது. அப்படி நேர்ந்தால், மீதமுள்ள வித்தியாசத் தொகையை நீங்கள் வங்கிக்குச் செலுத்த வேண்டிய கட்டாயம் ஏற்படும்.
3. நகைக் கடனைப் புதுப்பிப்பதில் (Renewal) சிக்கல்
பலரும் ஓராண்டு முடிவில் வட்டியை மட்டும் கட்டிவிட்டு, நகைக் கடனை மீண்டும் புதுப்பிப்பது (Renewal) வழக்கம். ஆனால், கடனைப் புதுப்பிக்கும் நேரத்தில் தங்கத்தின் விலை குறைந்திருந்தால், பழைய கடன் தொகை முழுவதையும் வங்கிகள் மீண்டும் வழங்காது. அன்றைய குறைந்த தங்க விலைக்கு ஏற்ப எவ்வளவு கடன் தகுதி வருகிறதோ, அந்தத் தொகை மட்டுமே அனுமதிக்கப்படும். மீதமுள்ள வித்தியாசத் தொகையைக் கையில் இருந்து செலுத்தினால் மட்டுமே கடனைப் புதுப்பிக்க முடியும்.
4. 'டாப்-அப்' (Top-up) கடன் பெற முடியாது
அவசரத் தேவைக்காக ஏற்கெனவே அடமானம் வைத்த நகையின் மீது கூடுதல் கடன் (Top-up Loan) பெற நினைப்பவர்களுக்குத் தங்கம் விலை சரிவு பெரிய தடையாக அமையும். நகையின் சந்தை மதிப்பு குறைந்துவிட்டதால், கூடுதல் கடன் வழங்குவதற்கான வாய்ப்பு முழுமையாகக் குறையும்.
5. சிபில் ஸ்கோர் (CIBIL Score) பாதிப்பு
தங்கம் விலை சரிவால் ஏற்படும் கூடுதல் பண நெருக்கடியைச் சமாளிக்க முடியாமல் கடனைத் திருப்பிச் செலுத்தத் தவறினால், அந்தக் கடன் கணக்கு வாராக்கடனாக (NPA) அறிவிக்கப்படும். இது உங்கள் சிபில் ஸ்கோரைக் கடுமையாகப் பாதிக்கும் என்பதால், எதிர்காலத்தில் வீட்டுக் கடன், வாகனக் கடன் போன்ற பிற கடன்களைப் பெறுவதிலும் சிக்கல் ஏற்படும்.
கடன் பெற்றவர்கள் என்ன செய்ய வேண்டும்?
-
முழுத் தொகையையும் வாங்காதீர்கள்: நகையின் மதிப்புக்குக் கிடைக்கும் அதிகபட்சக் கடனை (80-85%) வாங்காமல், 60% முதல் 65% வரை மட்டும் கடன் வாங்கினால், தங்கம் விலை 15-20% சரிந்தாலும் உங்களுக்கு எந்தப் பாதிப்பும் ஏற்படாது.
-
வட்டி மற்றும் அசலைக் குறையுங்கள்: தங்கம் விலை குறையும் அறிகுறி தெரிந்தால், வட்டியை மட்டும் கட்டாமல் அவ்வப்போது அசலிலும் ஒரு சிறு பகுதியைச் செலுத்தி கடன் சுமையைக் குறைத்துக்கொள்வது பாதுகாப்பானது.